Search

Language



Posted: October 19, 2026
Commentary
Finance for Development


Redge Nkosi
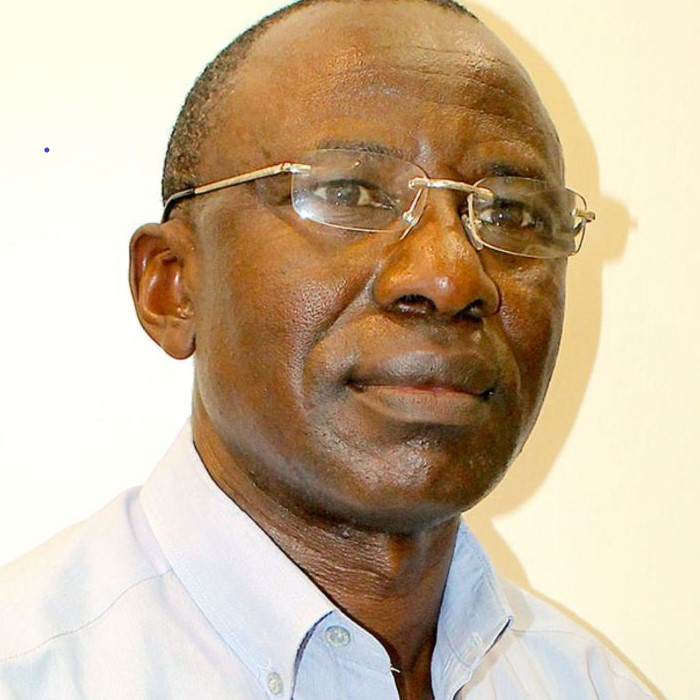
Directeur executif du African Heteredox Economics Network (AHEN)
Depuis des décennies, un récit remarquablement tenace structure les discours des décideurs politiques au sein du système des Nations unies, du Fonds monétaire international, de la Banque mondiale et des ministères des Finances du Sud global : l’affirmation selon laquelle « il n’y a pas d’argent ». La présomption de rareté budgétaire constitue le fondement conceptuel de ce qui est désormais désigné, dans le langage de la technocratie des politiques de développement, sous le terme de mobilisation des ressources domestiques (MRD).
À première vue, la logique qui sous-tend ce cadre semble intuitive. Elle suppose qu’un État souhaitant construire des infrastructures, développer les services publics, éduquer sa population ou engager une transition énergétique verte doit d’abord réunir les ressources financières nécessaires, selon la formule couramment employée : « trouver l’argent ». Les États sont réputés obtenir ces ressources soit par une augmentation de la fiscalité intérieure, souvent imposée à une population déjà fortement sollicitée, soit en attirant des financements extérieurs sous la forme d’épargne étrangère. Ces flux d’épargne étrangère proviendraient soit d’investisseurs privés, soit d’institutions multilatérales, soit de gouvernements étrangers. Puisque l’épargne intérieure es, par définition, considérée comme limitée dans les économies pauvres, il est régulièrement recommandé aux pays du Sud global de libéraliser leurs marchés financiers, d’ouvrir leurs comptes de capital, de mettre en oeuvre des politiques d’assainissement budgétaire et de restructurer les entreprises publiques, souvent par la privatisation ou la participation étrangère, afin de les rendre plus attractifs pour les capitaux internationaux.
Pourtant, après des décennies de politiques budgétaires et monétaires orientées vers l’austérité, une libéralisation financière poussée, plusieurs vagues de réformes structurelles et des investissements considérables dans ce que l’on appelle le « renforcement des capacités », le processus de transformation structurelle attendu ne s’est pas vraiment concrétisé. Cet échec ne peut être attribué de manière convaincante à une mise en oeuvre insuffisante, à une faiblesse institutionnelle ou à un manque de volonté politique. Il reflète plutôt un problème plus fondamental : l’ensemble de l’édifice de politique économique repose sur une compréhension profondément erronée de la nature de la monnaie dans les économies modernes. Libérer le potentiel de développement du Sud global exige donc un changement conceptuel décisif. Il faut passer d’un paradigme passif de mobilisation des ressources domestiques, fondé sur la rareté, à un cadre actif de création de ressources domestiques (CRD), reposant sur une compréhension objective du fonctionnement effectif des systèmes monétaires.
Le mythe de la théorie des fonds prêtables
Le fondement intellectuel de la mobilisation des ressources domestiques est la théorie des fonds prêtables. Cette construction théorique du XIXe siècle continue d’influencer les prescriptions du FMI, de la Banque mondiale, des Nations unies et de la plupart des Trésors nationaux. Elle conçoit l’investissement comme étant contraint par un stock fixe d’épargne préalable, les taux d’intérêt jouant le rôle de mécanisme de prix permettant d’arbitrer entre l’offre et la demande de fonds destinés à l’investissement.
Dans ce cadre, les banques sont considérées comme de simples intermédiaires financiers, comparables à des tontines qui ne pourraient prêter que les fonds préalablement déposés. De cette hypothèse découle le raisonnement bien connu selon lequel les économies caractérisées par une faible épargne doivent nécessairement connaître un faible niveau d’investissement, que les dépenses publiques risquent d’« évincer » l’investissement privé et que le développement exige, par conséquent, une discipline budgétaire stricte, des marchés de capitaux plus profonds afin de mobiliser l’épargne des ménages et une ouverture aux entrées de capitaux étrangers.
Les gouvernements sont ainsi invités à se comporter comme des ménages prudents et à accumuler de l’épargne avant d’engager des dépenses.
Les conséquences de ce raisonnement sur les politiques publiques ont été considérables. En posant le capital comme une ressource mondialement rare et le financement du développement comme soumis à des contraintes extérieures, les économies en développement sont poussées dans une compétition visant à attirer des capitaux étrangers mobiles. Il en résulte une situation qui peut être qualifiée à juste titre de pouvoir « despotique » de la finance, dans laquelle l’autonomie des politiques nationales est subordonnée aux préférences et aux anticipations des détenteurs d’obligations et des centres financiers situés à des milliers de kilomètres, notamment à Londres et à New York.
Les pratiques bancaires contemporaines et la théorie hétérodoxe présentent une réalité différente. Dans une économie monétaire moderne, les banques ne « prêtent » pas des dépôts préexistants. Au contraire, les prêts créent des dépôts. Comme l’ont officiellement reconnu la Banque d’Angleterre, la Deutsche Bundesbank et le FMI lui-même, la monnaie moderne est créée de manière endogène par les banques lorsqu’elles accordent des crédits, ainsi que par les dépenses de l’État effectuées par l’intermédiaire de sa banque centrale. L’investissement ne nécessite donc pas une épargne préalable : c’est le crédit qui crée les dépôts, et non l’inverse.
Il ne s’agit pas d’un simple point de théorie académique. Cette distinction permet de comprendre l’échec jusque-là de l’approche orthodoxe de mobilisation des ressources domestiques. Lorsque la crise financière mondiale a éclaté, la Réserve fédérale américaine n’a pas attendu la perception d’impôts ou la constitution d’une épargne préalable : elle a créé directement plus de trois mille milliards de dollars de crédit, une politique que son président de l’époque, Ben Bernanke, avait qualifiée de credit easing. Lorsque la pandémie de COVID- 19 a paralysé les économies, la Banque centrale européenne et d’autres banques centrales ont fait de même. En période de tensions systémiques, les banques centrales agissent conformément au constat selon lequel la monnaie n’est pas une ressource rare : elle n’est pas un stock, mais un flux qui peut être gouverné. Pourtant, lorsqu’il s’agit de financer le développement, ces mêmes institutions exigent des pays pauvres qu’ils se comportent comme si la monnaie constituait un stock fixe et exogène. La monnaie n’est pas un « stock » de richesse existante ; elle est un « flux » de crédit qui facilite la création de nouvelles richesses.
De la mobilisation à la création des ressources
Dans un article consacré à ces dynamiques, je propose une alternative à la fois radicale et pratique : la création de ressources domestiques (CRD). Le passage à la CRD ne constitue pas un appel à une création monétaire inconsidérée. Il appelle plutôt à une approche sophistiquée et institutionnalisée de la souveraineté monétaire. Dans le paradigme de la CRD, l’État souverain et le système bancaire sont considérés comme les « éphores » de l’économie d’échange. Leur rôle consiste à veiller à ce que le crédit soit orienté vers les goulets d’étranglement structurels qui entravent actuellement le développement. Les contraintes déterminantes du développement ne sont pas d’ordre financier, mais réelles et externes : elles résident dans la disponibilité des capacités productives, la répartition des revenus et la gestion des devises. Cette transition vers la CRD a des implications immédiates en matière de politique économique.
Premièrement, les banques centrales du Sud global doivent passer d’un ciblage étroit de l’inflation à des mandats de développement, en orientant activement le crédit vers les secteurs productifs, en pratiquant des politiques de crédit contracycliques et en assurant une coordination avec les autorités budgétaires.
Deuxièmement, il faut mettre en place un écosystème bancaire pluraliste intégrant les connaissances locales : banques publiques de développement, banques coopératives et
communautaires, ainsi que des institutions orientées vers des missions spécifiques. Les Sparkassen allemandes, l’orientation du crédit mise en oeuvre au Japon durant l’après-guerre et le système bancaire dirigé par l’État en Corée du Sud montrent qu’une création de crédit décentralisée et ancrée dans le secteur public peut financer la transformation industrielle sans provoquer d’inflation, à condition que le crédit soit aligné sur des investissements favorisant l’accroissement de la productivité. Dans cette perspective, la finance constitue un service d’utilité publique et le crédit est le carburant du moteur de la transformation structurelle.
Le spectre de l’inflation : la loi du reflux
Les critiques ne manqueront pas d’invoquer l’« inflation ». Toutefois, dans un système fondé prioritairement sur le crédit, l’inflation n’est pas provoquée par un « excès de monnaie ». Elle résulte d’un décalage entre le pouvoir d’achat nouvellement créé et les biens réels disponibles, en raison de goulets d’étranglement dans les secteurs alimentaire et énergétique ou sur le marché des changes. Il s’agit de contraintes réelles, et non monétaires, qui peuvent être gérées au moyen d’instruments ciblés : orientation sectorielle du crédit, constitution de stocks tampons et gestion des flux de capitaux. La loi du reflux, selon laquelle le crédit créé à des fins productives est automatiquement détruit avec le remboursement des prêts, la fiscalité ou l’ajustement des portefeuilles, constitue un mécanisme de sauvegarde essentiel.
Le cadre orthodoxe de mobilisation des ressources domestiques n’est pas seulement techniquement erroné ; il est également politiquement dommageable. En présentant le
financement du développement comme un problème d’insuffisance de l’épargne, il légitime l’austérité, la surveillance extérieure et la libéralisation du compte de capital. Il enferme les
pays en développement dans des structures financières qui reproduisent la dépendance héritée de la période coloniale. Les implications décoloniales sont claires : reconquérir la souveraineté monétaire sur la création du crédit constitue une condition préalable à une véritable autonomie en matière de développement.
La voie à suivre n’est pas de multiplier les campagnes en faveur de l’augmentation du ratio recettes fiscales/PIB ni les opérations de promotion destinées aux investisseurs étrangers. Il faut rompre de manière décisive avec le sophisme des fonds prêtables. Les banques centrales doivent être habilitées à créer et à allouer du crédit à des fins d’intérêt public. Les
gouvernements doivent construire des institutions bancaires nationales qui répondent aux besoins des citoyens plutôt qu’à ceux des marchés mondiaux de capitaux. À l’échelle mondiale, il faut mettre en place des systèmes régionaux de paiement, tels que le PAPSS (système panafricain de paiement et de règlement, opéré par Afreximbank), un ordre monétaire multipolaire et une union de compensation capable de discipliner à la fois les pays excédentaires et les pays déficitaires : la vision initialement formulée par Keynes, qui attend encore d’être réalisée.
L’argent n’est pas là, quelque part, attendant d’être mobilisé. Il est créé ici, par nous, pour notre propre développement. Il est temps de cesser de rechercher l’épargne et de commencer à gouverner le crédit.
….
Cet article a été traduit de l’anglais. Voir ici pour la source originale :
https://www.networkideas.org/2026/10/12/why-mobilising-domestic-resources-does-notfinance-
development-and-what-to-do-instead